Ce que vous devez savoir sur le risque du RIB
- Un RIB ne permet jamais à lui seul de retirer de l’argent sur un compte bancaire
- Tout prélèvement nécessite un mandat SEPA signé au préalable, selon la Banque de France
- Il existe trois usages légitimes d’un RIB : virement entrant, prélèvement autorisé, identification administrative
- Le vrai danger vient du phishing qui accompagne la demande, pas du document lui-même
- Un virement vers un RIB appartenant à une autre personne peut être rejeté par les contrôles bancaires
Un collègue vous réclame votre RIB pour vous rembourser une note de frais, et une hésitation vous traverse l’esprit. Un RIB ne permet jamais à lui seul de retirer de l’argent sur votre compte. C’est l’information à retenir avant toute chose, et elle répond déjà à la moitié des inquiétudes qu’on me pose sur le sujet. Reste à comprendre ce que ce petit papier permet vraiment de faire, et dans quels cas il vaut mieux serrer la main plutôt que de le tendre.
Le relevé d’identité bancaire sert avant tout à recevoir de l’argent : un salaire, un remboursement, une prestation sociale. Il sert aussi à mettre en place des prélèvements que vous avez vous-même autorisés. Entre les deux, il y a tout un monde de nuances que je vais détailler, parce que c’est précisément là que se nichent les vraies questions à se poser.
Que peut-on faire avec un RIB, concrètement ?
Un RIB et son IBAN permettent trois usages principaux. Le premier, c’est le virement entrant : votre employeur, la CAF ou votre assurance maladie s’en servent pour vous créditer. Le deuxième, c’est le prélèvement automatique, utilisé pour les factures récurrentes comme le loyer, l’électricité ou un abonnement.
Le troisième usage, c’est l’identification bancaire lors d’un dossier administratif ou d’une ouverture de contrat. Un bailleur peut vous le demander pour vérifier que le compte existe. Une banque peut le réclamer pour configurer un virement récurrent entre deux de vos propres comptes.
- Recevoir un virement (salaire, remboursement, aide sociale)
- Autoriser un prélèvement (loyer, énergie, abonnement)
- Justifier l’existence d’un compte dans un dossier administratif
Acheter avec un RIB, c’est possible ?
Non, et c’est là que beaucoup de gens se trompent. On ne peut pas acheter avec un RIB directement comme on le ferait avec une carte bancaire. Un commerçant qui accepte un paiement par virement vous demandera votre RIB pour lui transmettre le vôtre, mais c’est vous qui initiez l’opération depuis votre espace bancaire, pas lui.
La seule exception concerne le prélèvement SEPA, où vous signez un mandat autorisant une entreprise à se servir elle-même, à échéance régulière. C’est le mécanisme utilisé par les fournisseurs d’énergie, les opérateurs télécom ou les organismes de crédit.
Peut-on prélever de l’argent avec un RIB sans autorisation ?
C’est LA question qui revient sans cesse, et la réponse est non. Un prélèvement ne peut avoir lieu que si vous avez signé un mandat SEPA au préalable. Sans ce document, aucune société ne peut légalement ponctionner votre compte, même en possédant votre IBAN complet.
Selon les informations publiées par la Banque de France, tout prélèvement SEPA repose obligatoirement sur un mandat signé par le débiteur, transmis au créancier avant la première échéance. Sans ce mandat, l’opération est irrégulière et contestable.
Et si jamais un prélèvement non autorisé apparaît sur votre relevé ? Vous disposez d’un délai pour le contester directement auprès de votre banque, qui doit vous rembourser. C’est un filet de sécurité réel, pas une formule creuse.
Avec un RIB peut-on retirer de l’argent liquide ?
Retirer de l’argent avec un RIB, impossible. Il faut une carte bancaire, un chéquier ou vous présenter au guichet avec une pièce d’identité. Le RIB n’est qu’une carte d’identité du compte, il indique où se trouve l’argent, mais ne donne aucun accès physique dessus.
C’est d’ailleurs toute la différence avec un numéro de carte bancaire accompagné de son cryptogramme, qui lui permet un paiement immédiat. Le RIB fonctionne sur un principe totalement différent, fondé sur l’autorisation préalable et la traçabilité des opérations.
Donner son RIB à quelqu’un, est-ce dangereux ?
Voici le cœur du sujet, celui qui m’amène le plus de questions de proches inquiets. Donner son RIB à un inconnu n’est pas en soi un acte à haut risque, contrairement à ce qu’on pourrait imaginer. Personne ne peut vider votre compte avec ces seules informations.
Mais attention, je ne dis pas qu’envoyer son RIB à tout va est une bonne idée ! Le vrai risque, c’est l’usage détourné : un escroc peut s’en servir pour monter un faux mandat de prélèvement, ou pour usurper partiellement votre identité dans un montage plus large impliquant d’autres documents volés.
Est-ce dangereux de donner son RIB à un inconnu ?
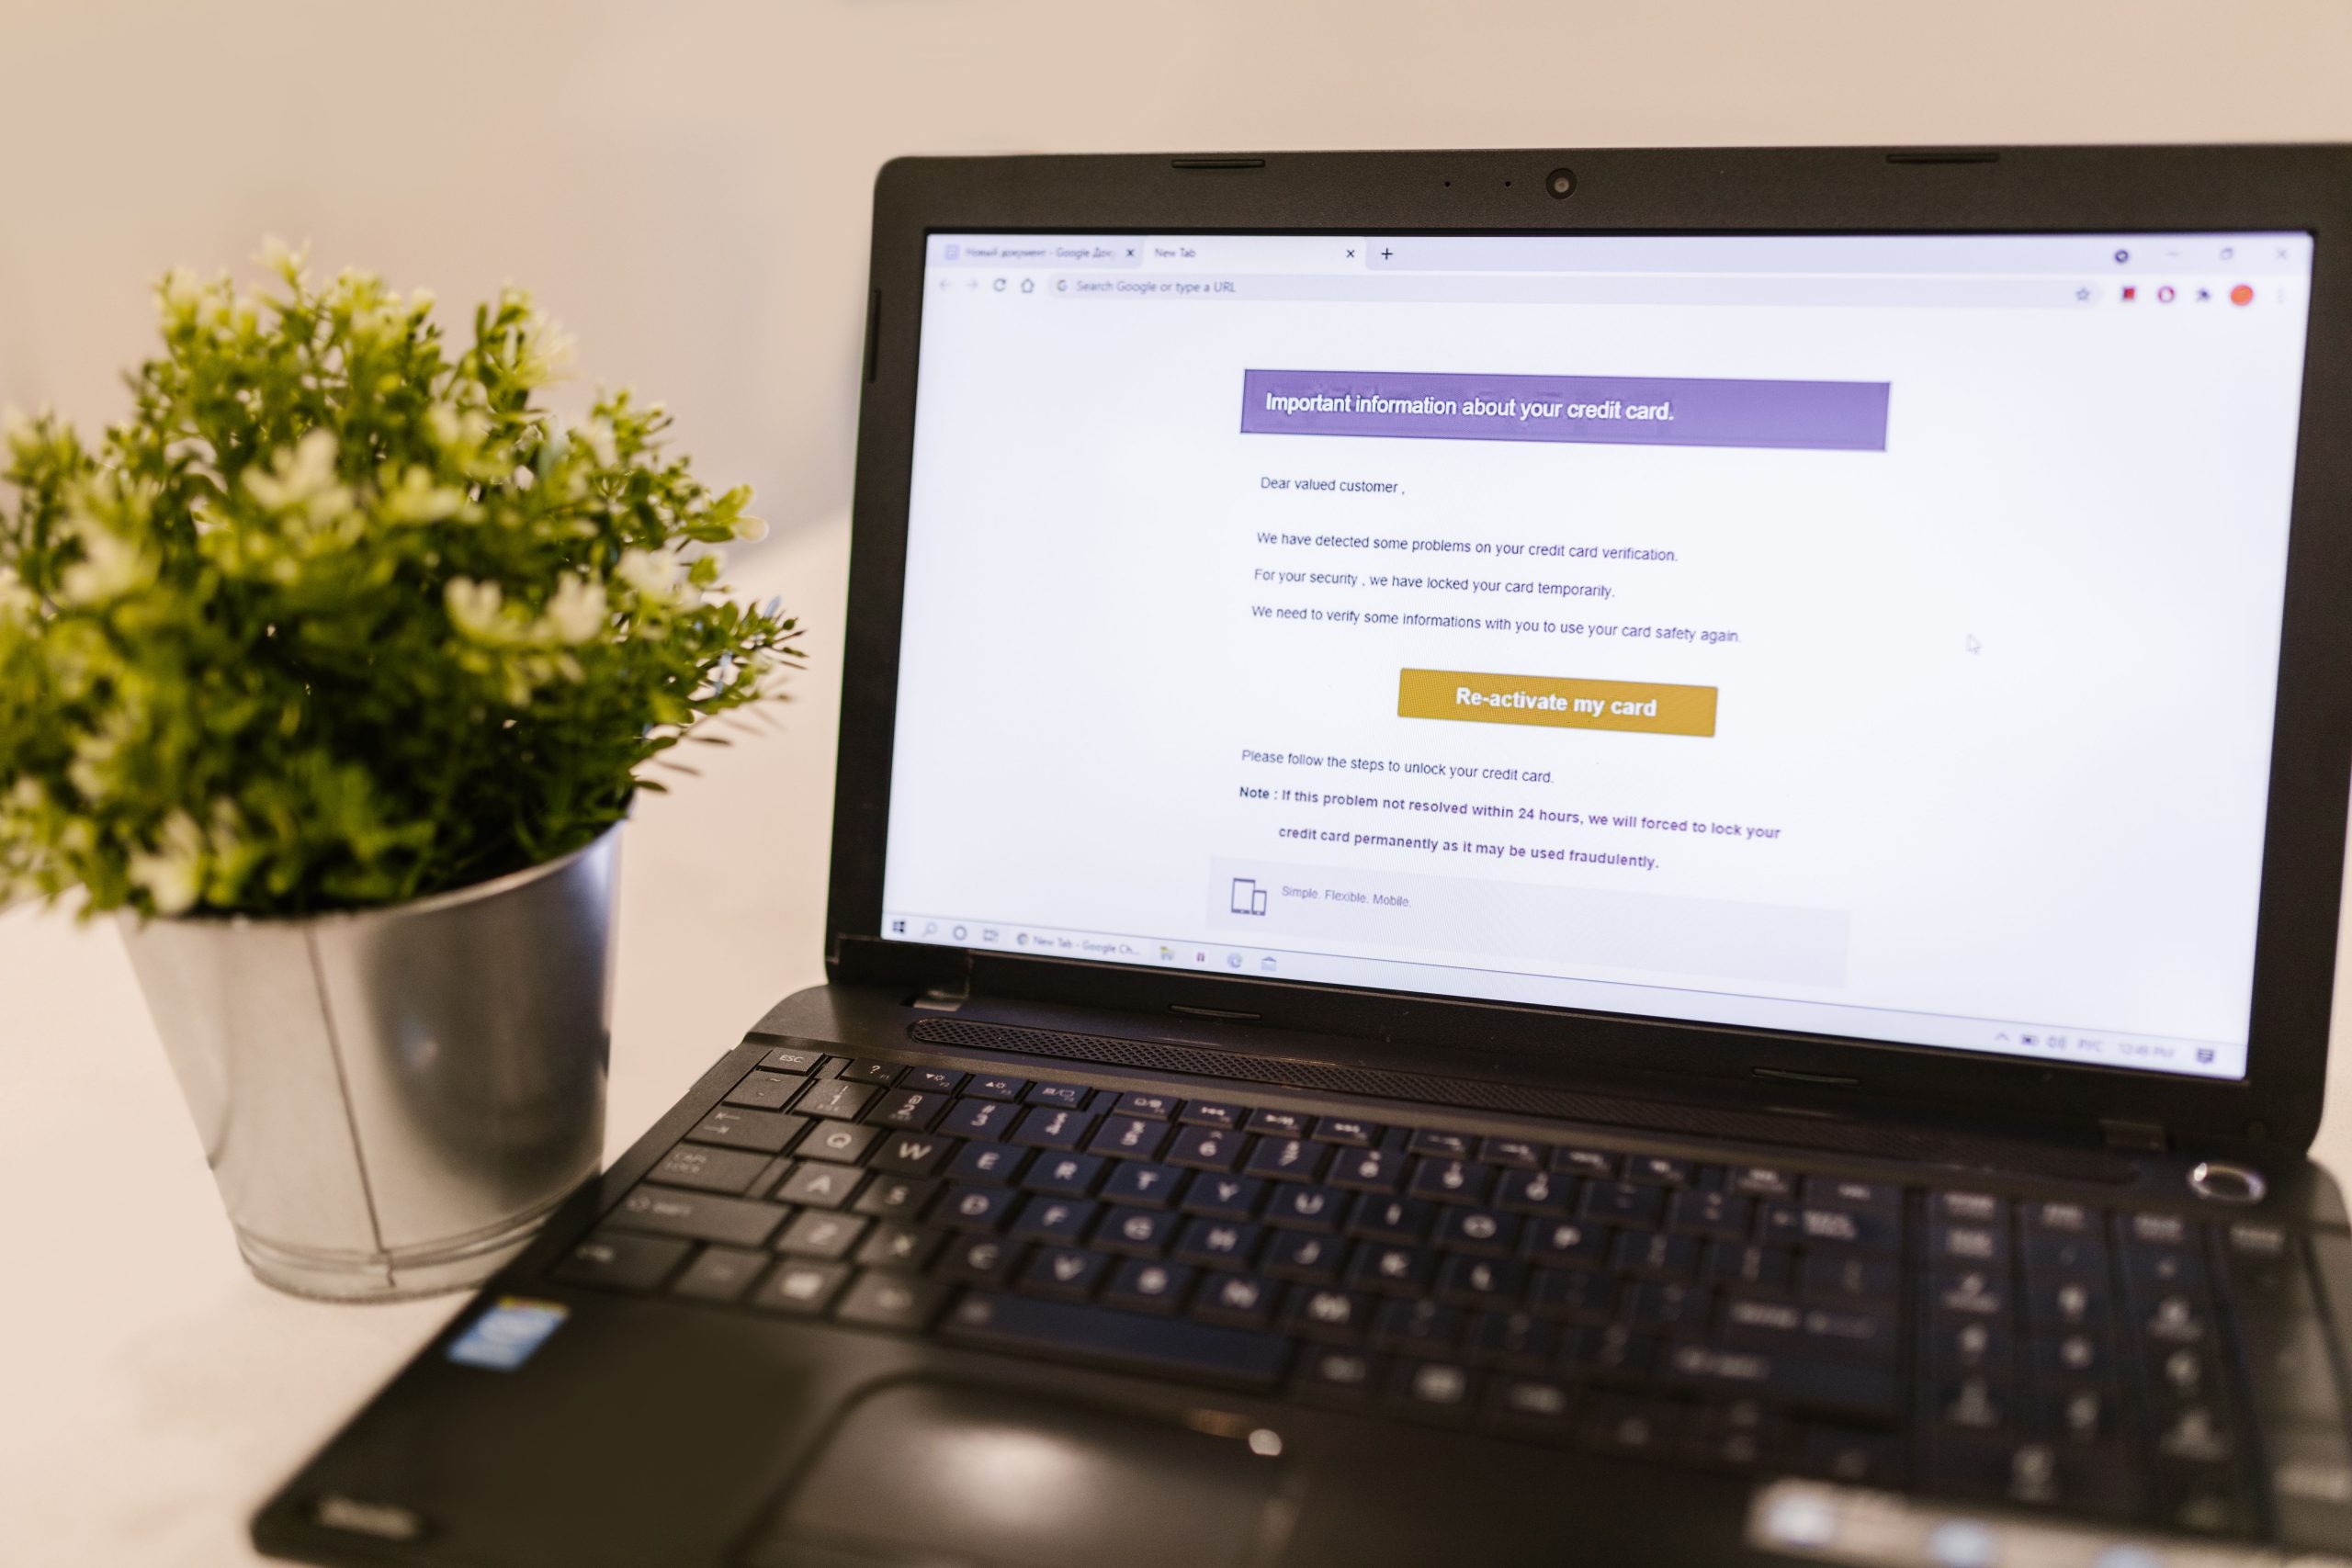
Le danger réel se situe presque toujours ailleurs : dans le phishing qui accompagne la demande, pas dans le document lui-même. Un escroc qui réclame un RIB par mail ou SMS cherche souvent à instaurer une confiance avant de demander autre chose de plus sensible, comme un code de carte ou un accès à votre espace client.
Mon avis sur la question, après quatorze ans à éplucher ce genre de dossiers : la panique autour du RIB est largement exagérée par rapport au risque réel, alors que les vraies failles, elles, sont ailleurs et beaucoup moins discutées.
Peut-on donner un RIB sans risque, et à qui ?
Peut-on donner un RIB sans risque ? Oui, dans l’immense majorité des situations du quotidien. Voici un tableau pour y voir plus clair selon la situation.
| Situation | Donner son RIB ? |
|---|---|
| Employeur pour le salaire | Sans problème, c’est obligatoire |
| Bailleur pour un remboursement de caution | Sans problème |
| Fournisseur d’énergie pour un prélèvement | Oui, via un mandat SEPA signé |
| Mail ou SMS non sollicité réclamant un RIB en urgence | Non, signalement conseillé |
| Annonce entre particuliers avant toute transaction | À éviter avant confirmation de l’identité |
Peut-on utiliser le RIB d’une autre personne ?
Utiliser le RIB d’une autre personne pour recevoir un virement qui vous est destiné, c’est tout simplement interdit. Les banques effectuent des contrôles de cohérence entre le nom du bénéficiaire et le titulaire du compte, et un virement peut être rejeté ou bloqué en cas d’anomalie. C’est une protection de plus contre les détournements.
Le risque d’envoyer un RIB, où se niche-t-il vraiment ?
Le risque d’envoyer un RIB n’est pas nul, mais il est mal compris. Il tient surtout à l’accumulation d’informations : un RIB seul ne vaut pas grand-chose, mais combiné à une pièce d’identité ou à un justificatif de domicile volés, il peut servir à monter un dossier frauduleux plus large.
Évitez de publier votre IBAN sur les réseaux sociaux ou dans des forums publics. Préférez toujours un envoi par mail sécurisé ou par courrier à un interlocuteur identifié. Un bon réflexe tout simple suffit à écarter l’essentiel du danger.
Retenez l’essentiel : un RIB permet de recevoir un virement et d’autoriser un prélèvement via un mandat signé, jamais de retirer de l’argent ou d’acheter directement. Donner son RIB à un employeur, un bailleur ou un organisme reconnu ne présente aucun danger réel. Gardez simplement l’œil ouvert face aux demandes non sollicitées, et transmettez-le uniquement à des interlocuteurs que vous pouvez identifier clairement. 💡
Questions fréquentes
Donner son RIB à quelqu’un, est-ce vraiment dangereux ?
Non, donner son RIB à un employeur, un bailleur ou un organisme reconnu ne présente aucun danger réel. Le vrai risque vient du phishing qui accompagne la demande, pas du document lui-même.
Peut-on retirer de l’argent directement avec un RIB ?
Impossible. Un RIB est une simple carte d’identité du compte. Il faut une carte bancaire, un chéquier ou se présenter au guichet pour retirer de l’argent.
Quel risque réel existe si on communique son IBAN et BIC ?
Le danger réside surtout dans l’accumulation d’informations. Un RIB seul ne vaut pas grand-chose, mais combiné à une pièce d’identité volée, il peut servir à un montage frauduleux plus large.
Quelqu’un peut-il prélever de l’argent sur mon compte avec mon RIB ?
Non, un prélèvement ne peut avoir lieu que si vous avez signé un mandat SEPA au préalable. Sans ce document, aucune société ne peut ponctionner votre compte, même en possédant votre IBAN complet.